


統合レポート 中期経営計画 2027(2025~2027年度)の進捗
2026年3月期(以下、前期)は、電子部品事業、情報機器事業、その他事業が好調を維持したことに加え、第2四半期から連結子会社化した協栄産業の買収効果があり、第4四半期にはメモリなど一部半導体製品のひっ迫によるスポット販売が寄与し、大幅な増収となりました。その結果、売上高および当期純利益において、3期ぶりに過去最高を更新することができました。
『中期経営計画 2027』(以下、現中計)の進捗という点では、とりわけ、持続的成長に向けた基盤強化が着実に進んだ点を高く評価しています。その一つが、協栄産業の連結子会社化です。当社はこれまでも、M&Aを成長の核と位置付け、現中計においても「1,000億円超の新たな事業収益を獲得」を掲げてきており、これが一つ結実しました。
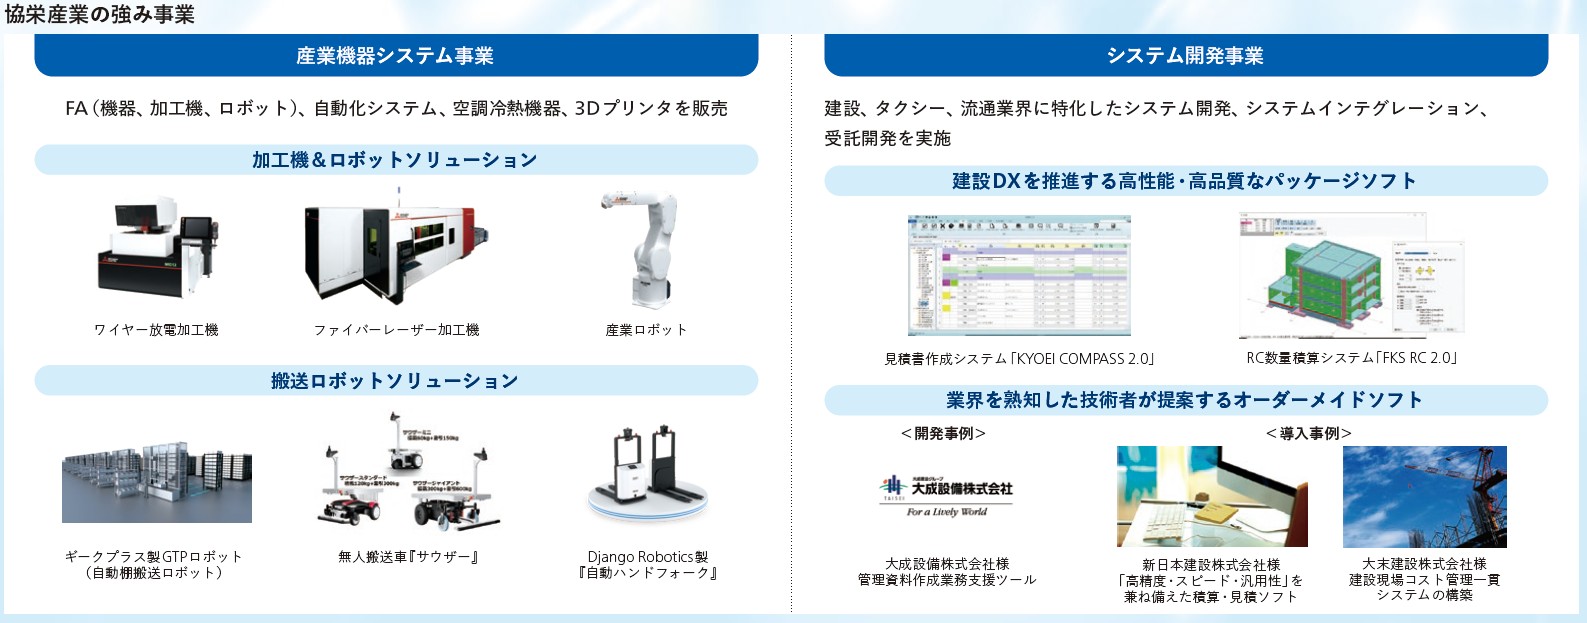
協栄産業のグループ入りにより、製品ラインナップや販売チャネルの相互補完、当社拠点網の活用による販路拡大が見込まれるほか、当社グループが手がけてこなかった「産業機器システム」がポートフォリオに加わり、人財面でも「システム開発」のエンジニアを擁するなど、事業規模拡大と事業領域拡張をともに成し遂げられたと捉えています。
また、前中計期間中に大型M&Aの機会がなく、積み上がっていたキャッシュについては、政策保有株式縮減・売却意向があった主要取引銀行4行が保有する492万株すべてを144億円で取得し、全株消却しました。これは発行済株式総数の9.4%にあたります。
このように、計数面だけでなく、成長投資と資本政策の両立という点においても、非常に良いスタートを切れたと考えています。
一方、2024年11月の現中計策定時と、2026年8月の新光商事へのTOB成立時では、事業環境が非常に大きく異なってきています。協栄産業、新光商事の買収効果はもとより、半導体市場では、生成AIの爆発的な普及に伴うデータセンター向け需要の急増で半導体需要のひっ迫が続いて売上を押し上げているほか、政策保有株式縮減に伴う投資有価証券売却益の計上もあったからです。これらを踏まえ、当社は売上高は伸び悩むとみていた当期の業績見通しを第1四半期決算では増収見通しへと上方修正しました。
また、現中計最終年度の売上目標8,000億円についても、策定時はややハードルが高いと考えていましたが、新光商事がグループ入りしたことにより、現状の事業環境が大幅に変化することがなければ、目標達成の確度が高まったと感じています。
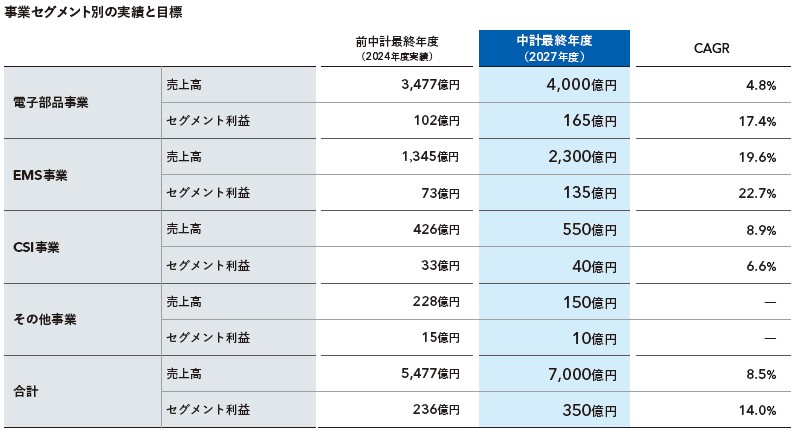
また、2社の連結子会社後のシナジーや課題をどのように捉えていますか。
まず、新光商事とは、電子デバイスの販売先や仕入先の重複が限定的です。一番のアセットは、外注先を活用したアッセンブリビジネス、当社でいうEMSビジネスを手がけております。ここに当社が持つ顧客基盤を新規に展開していくことや、生産インフラを共用、活用することで、EMSビジネスにおけるリソースの補充・拡大、付加価値の向上をさせることができます。また、その部品調達においては、価格がオープンな客先指定購買と自己調達とがあり、自己調達が収益性向上の鍵を握ります。また、協栄産業には、国内でプリント配線板を製造していたノウハウがあり、これを海外調達に活かすことで、さらにグループシナジーを発揮していくことが期待されます。
より安価な部品調達は、エレクトロニクス総合商社としての収益が増す取り組みになりますが、「より付加価値を高めて収益力を極大化する」には、「開発などさらに上流から手がける」「より完成品に近いカタチにする」「保守メンテナンスも含めて取り込む」が勝ります。
こうした点においても、新光商事は LSI 設計を行うエンジニアを約 300名保有しており、半導体の設計開発に強みを持ちます。また、協栄産業には約400名のソフトウエア開発人員が、加賀 FEI にも約 200 名のエンジニアがいます。これら技術者人財を融合することで、グループ全体でより幅広いソリューション提案が可能になると考えています。現在、このシナジー効果を発揮していくため、グループ全体の技術者スキルマップ作成に取り組んでいます。
このように両社のポテンシャルを最大限に引き出すには、PMI(Post Merger Integration:M&A後の統合プロセス)が鍵を握るのは言うまでもありません。とりわけ、メーカー系商社から独立系商社への転換にあたっては、経営人財の育成が欠かせません。これをスピード感をもって行えるかが、一つの大きな課題だと認識しています。
もう一つが、グローバル人財です。現状、人財の厚みが不足しているため、海外拠点同士の異動が多く、海外スタッフの国内への還流が思うように進みません。個人的には、若手社員をどんどん日本から海外へ出し、経験を積ませて日本に戻し、さらに育成して管理者として海外で活躍してもらう。こうした循環が非常に重要だと考えています。
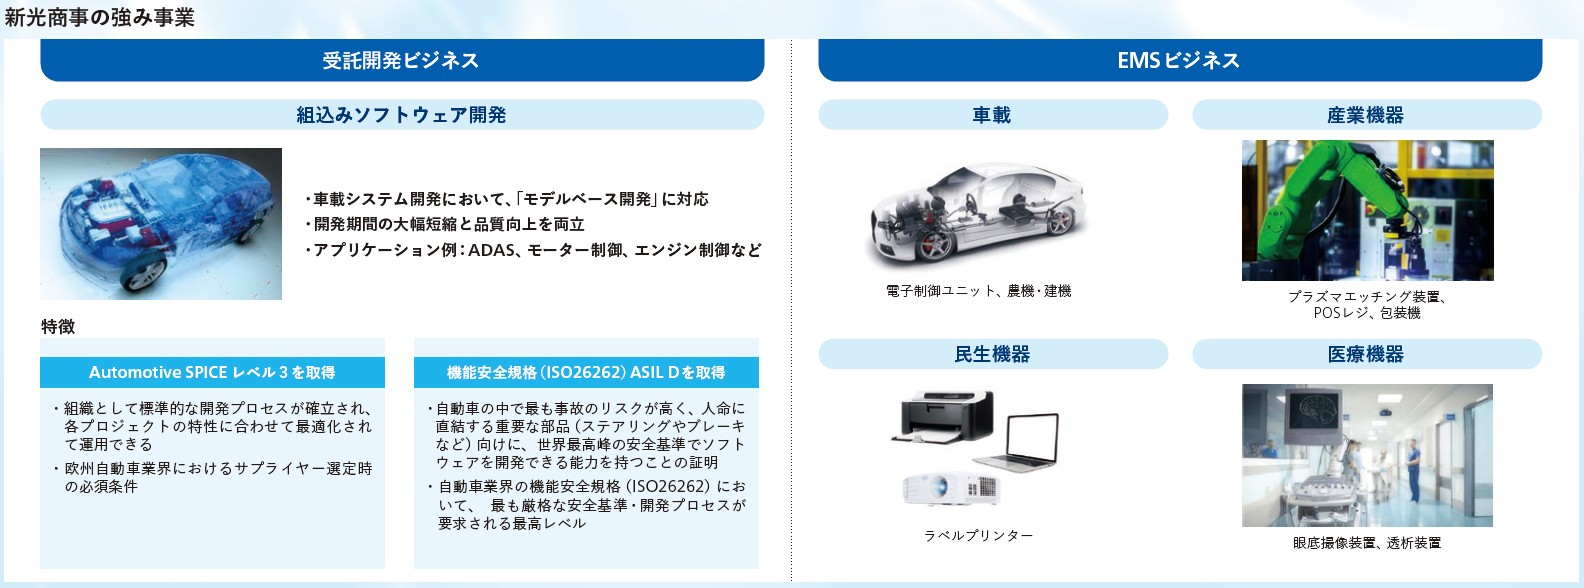
当社のEMSビジネスではこれまで、営業経験者がトップ(事業部長)に就いてきました。顧客を積極的に開拓していくフェーズでは、これが最適な人選であったと思われます。
一方、世界11カ国24拠点で展開するまでに拡張したEMSビジネスの現状を鑑みると、ワールドワイドでそれぞれの生産拠点が持つ課題を集約しながら標準化していくことが、リスク管理の観点からも喫緊の課題となっています。こうした背景から、2025年8月、竺 振洲が事業部長となりました。中国籍の竺は、1999年、深圳で加賀電子グループ初の自社工場立ち上げに参画して以来、中国でのEMS事業拡大に貢献しました。その実績を評価し、当社初の外国人執行役員としてマネジメントにも手腕を発揮してきました。ものづくりに精通した竺を起用することで、まず、“ワンチャイナ”を掲げて中国内の仕組みを統一し、ワールドワイドに展開していく方針です。
“ワンチャイナ”が不可欠な理由は、中国で日系企業の脱中国/アセアンシフトが進行中であり、移転先で同じ品質レベルを提供し、お客様の成長をいかに支えていくか、かつ、流出が続く中国での業容をいかに維持するかが急務となっているからです。これと並行して、中国での事業規模維持に欠かせない現地企業の顧客開拓も進んでおり、大型の電源装置の組み立てといった、これまでにない受注を獲得しており、スペース効率を図る必要性も出ているからです。
さらに、次期中計を視野に入れたEMS事業の展望では、非日系企業顧客の拡大に一層注力していきます。今年8月、メキシコならびに香港の現地法人の共同出資で、米国イリノイ州に営業専門会社を設立したのは、中国からメキシコに製造委託先の変更を検討する企業が増加しており、当社最大の生産規模を誇るメキシコの拠点と、中国で培った欧米系顧客基盤を活かした北米での成長機会の獲得を狙いとしています。
次期中計では、さらに企業価値を向上させていくため、グループ内でのスリム化に取り組み、より筋肉質な企業づくりを目指します。成長戦略の軸となるM&Aにおいては、電子部品・半導体にとどまらず、EMS領域でも積極的に取り組んでいきたいと考えています。
生成AIの爆発的な普及に伴い、データセンターに欠かせない高性能メモリの需要が急増し、半導体メーカーがここに経営資源を集中した結果、メモリ市場そのものがひっ迫する状況を招いています。AIを起因とするデータ量の増大は、かつてのマイクロソフトWindowsによるパソコンブームやAppleによるスマートフォンブームのような人口対比の成長と次元が異なるレベルであり、今回の半導体の価格上昇には、従来のシリコンサイクルとはかけ離れた力が働いていると言えます。
変化の時こそ、大きなビジネスチャンスも生まれますので、車載、産業機器、通信、医療等の重点分野ではフィジカルAIの普及も見据えて、ロボット事業に対する取り込みも力を入れております。
また、来たるべきAI社会に適応し、それを支える企業グループとなるべく、自社利用を促進させるために生成AI推進プロジェクトを立ち上げ、さらには外販を見据えてお客様オリジナルのAIアプリケーションや機能を効率よく開発・運用するためのプラットフォーム、いわゆるPaaSや、AIがテキストや画像を処理・生成する最小単位「トークン」を提供・販売する仕組みの構築に注力しています。
加賀電子グループはこれからも、「すべてはお客様のために」の経営理念のもと、電子部品商社という枠を超えた、エレクトロニクスの総合商社として持続的な成長を目指しています。
創業者の塚本が言うように、「人は有限、会社は無限」です。AIの進化は、加賀電子グループにとって成長は領域の飛躍的な拡大を意味しています。軸をぶらすことなく、お客様の要望に応え続けていけば、企業の成長は無限に広がります。
加賀電子グループはこれからも、電子部品事業とEMS事業をさらに進化させ、「1兆円企業」も一つの通過点として、その先の持続的な企業価値向上にグループ一丸となって取り組んでいきますので、ぜひご期待ください。