


統合レポート 社外取締役鼎談
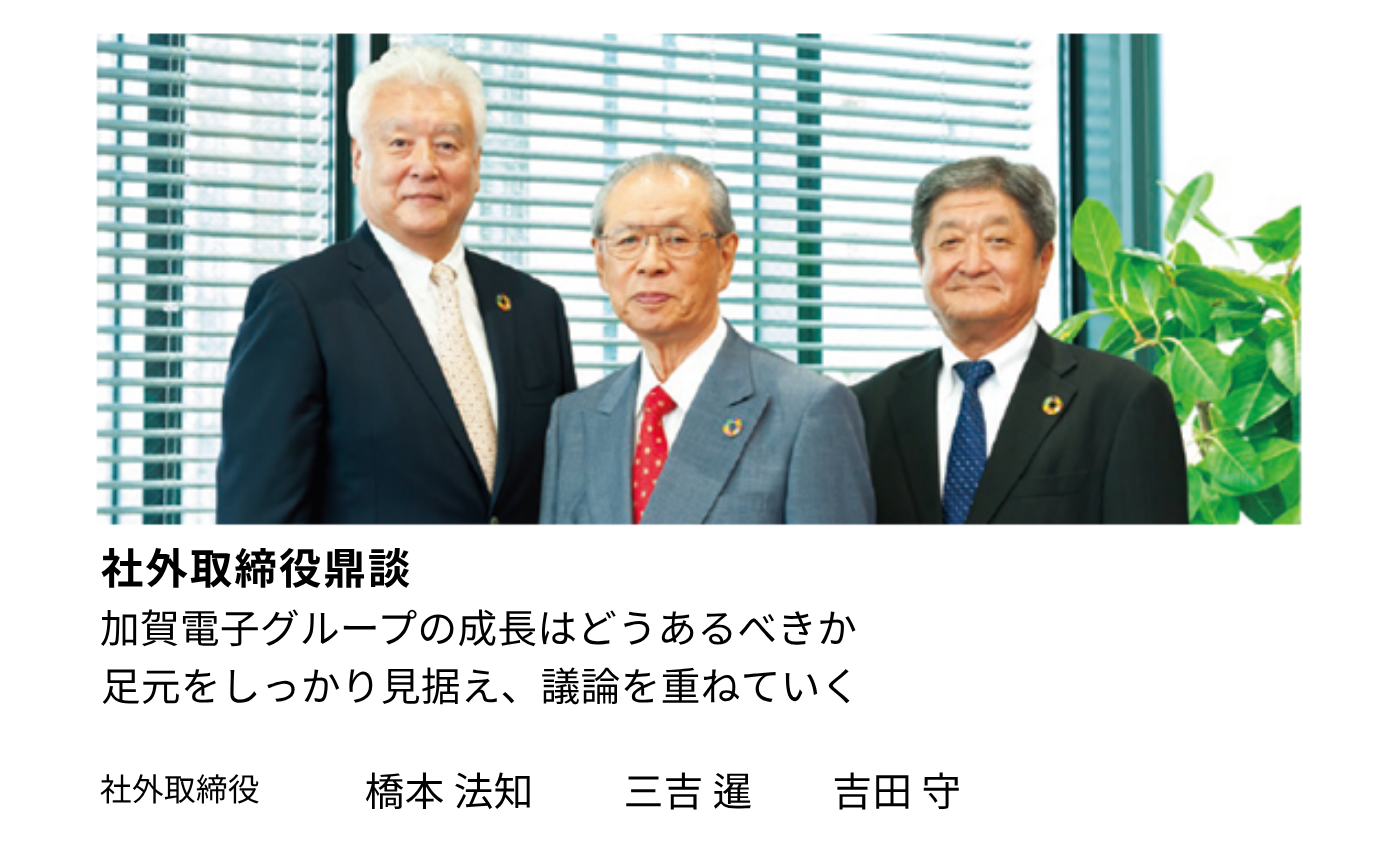
三吉
私は、加賀電子グループの課題を「人財の育成」「組織力の強化」「マーケティング能力の向上」「EMSの強化」「M&A戦略」と捉えています。そして、当社グループの成長に欠かせない「M&A」については、「技術開発力」「商品化力」「生産力」「品質力」「コスト低減力」「営業・マーケティング力」「人事労務管理力」「財務経理力」という8つの視点で判断していくべきだと考えています。
協栄産業のM&Aをこの8つで総合評価すると、私の評点は、4となりました。とりわけ、全社員の40%がエンジニアという「技術開発力」、そしてFAや自動搬送システムに強いことがポイントとなりました。
すでに、エンジニアが活躍してシステム商品を創出し、お客様にお届けする事例が相次いでいると聞いています。粗利率、販管費率、コスト低減力など改善すべき点がまだ残っていますが、半期ごとの業績報告会を見ても、PMIが良い方向に向かっているとの手応えを感じています。
橋本
協栄産業については、私の前職である三菱電機時代から、三菱電機の半導体、FA機器の代理店としてよく認識していました。FA機器については学ぶ点が多い一方、協栄産業の取り扱いが多いパワー半導体は量的に減少しているとの課題があり、互いの良い所取りをしながら、伸ばしていくことが大事だと考えています。
加賀電子グループのM&Aは、当初から“吸収ありき”でスタートするのでなく、良い結果を生み出すのであれば、共存していきましょうというスタイルです。今の時代、規模を重んじる商社といえども、これが正解ではないかと思っています。
吉田
私が取締役会に加わって3年目になりますが、当初は、それぞれのカンパニーが独立していて連携がとれていないという印象がありました。それが最近、意識のうえでも大きく変わってきたと感じています。
また、商社という、それぞれがお客様と強い接点を持つ機能から考えると、ものづくり系企業間のM&Aと比べ、ディスシナジーが比較的生じにくいという特性があると思っています。逆に、商社のM&Aでは、互いの強みを活かし合い、自前のソリューションをもっと幅広く紹介し合うというメリットを活かしていくことができると考えています。
三吉
新光商事のグループインは、半導体商社として戦力が横に拡大し、お客様も増える点で、今後のグループ成長の糧になると考えています。その一方で、新光商事が主要仕入先との特約店契約を解除され、売上を落としている点は、当社グループ全体でリカバリーする必要があります。それにあたっては、PMIを通じて販売管理費、在庫、商流といった共通項目の見直しが必要なのは言うまでもありません。
今後、グループインで伸長が期待されるのが海外展開です。当社が描く絵姿と重ね合わせて、お互いに活用し合っていくことが大切だと考えています。
この展開にあたっては、加賀イズムをしっかりと学んでいただいて気持ちを一つにするとともに、相手先の気持ちをしっかりフォローしていくことが肝要だといえます。
橋本
M&Aの成否は、当社の狙いとその会社の事業特性を照らし合わせて、いかに相手方の“得意技”を活かしていくかにかかっています。新光商事には、海外商社という大きな資産があります。現在、当社グループが注力する北米、欧州、インドについては先輩格にあたります。
こうした地域展開に関わるノウハウもさることながら、グローバルに活躍する人財が獲得でき、今後の成長に不可欠な基盤を厚くすることができた点を評価しています。
“海外人材の強化”と簡単に言いますが、その育成は並大抵のことでは達成できないからです。
吉田
協栄産業や新光商事は、エンジニア体制が充実、ソリューション能力が高く、お客様と深い関係を構築しており、そこに当社のEMSの事業が加わることにより、単なるEMSからODMへの改革、すなわち、開発を含めた「ものづくり」の世界への展開が可能となると確信しており、非常に楽しみにしています。
加えて、3社が持つお客様との強い接点を活かし合うことで、グローバルな事業の拡大を期待しています。EMS事業については、竺執行役員が統括するようになり、「ものづくり」拠点の連携が進むようになりました。各拠点の幹部、製造現場のリーダーの連携により、それぞれの強みを活かし合ってほしいと提案しています。
三吉
企業は、資本コストに基づいて経営戦略、財務戦略、資本戦略を判断しますから、資本コストは、まさに『生命線』といってよいでしょう。これからも、取締役会の議論において最も重視すべき指標だと認識しています。
今後、当社に対する成長期待はますます高まっていくと想定されます。中期経営計画においても、「連結配当性向30~40% 」に引き上げるとともに、新たに「 DOE4.0%」を宣言するなど還元強化を打ち出し、こうした期待に応えています。
加賀電子グループは加賀イズムのもと、心を一にして企業価値向上に取り組んでいきます。
橋本
私が取締役会に加わった7年前の株価は1,000円台でしたが、直近では5,000円前後にまで上昇しています。株式市場から高く評価され、期待されている証であり、今後、どのように成長しその期待にさらに応えていくかが問われています。現状の株価で見ると、配当利回りは2%台後半にとどまっており、これからは、収益性をさらに高め、増配して利回りを高めることが重要となっていきます。そのため、取締役会としても「ROE12.0%以上」に向けた進捗をしっかりとモニタリングしていきたいと考えています。
吉田
当社グループは、まさに新たな時代を迎えつつあると捉えています。祖業の商社ビジネスに加え、EMSビジネスが大きな柱に育ち、新たな能力を持つ協栄産業、新光商事の2社が加わることにより、単なる部品販売からソリューションの提供、EMSからODMへと、より高付加価値な事業への展開で、「1兆円企業」に挑戦できる素地が整ってきたと感じています。
このような変革を進めるにあたり、資本的には、開発人財の確保・強化、設備投資等、新たな資本コストが必要になります。今後、更なる企業価値の向上を目指して、「すべてはお客様のために」に加え「すべてのステークホルダーのために」と、新たな時代に向けた加賀イズムを掲げて資本政策を進める時期に来ていると認識しています。