統合レポート COOメッセージ
2026年3月期業績を概観しますと、売上高では、主力の電子部品事業において、AIサーバー需要の拡大を背景とした半導体市場の回復やメモリなど一部半導体製品の需給ひっ迫に対応したスポット販売が寄与したことに加え、第2四半期より連結子会社化した協栄産業株式会社の業績が貢献しました。また、情報機器事業およびその他事業も堅調に推移したことから、6,589億41百万円(前年比20.3%増)となりました。
利益面では、協栄産業の連結化に伴う人件費や物流費など販売費及び一般管理費の増加があったものの、増収による売上総利益の伸長がこれを上回り、営業利益は278億24百万円(前年比17.9%増)となりました。また、本業の利益成長に加え、協栄産業の連結子会社化に伴う負ののれん発生益や段階取得に係る差益(合計81億82百万円)、投資有価証券売却益(16億63百万円)などを計上したことから、親会社株主に帰属する当期純利益は、310億99百万円(前年比82.0%増)となりました。
このように、2026年3月期は売上高および全段階利益において前期比二桁の増収増益を達成するとともに、売上高および当期純利益ともに3期ぶりに過去最高を更新するなど、『中期経営計画 2027』初年度として力強いスタートを切ることができました。
当社は2024年11月に、2025年度から2027年度までの3ヵ年の経営計画として『中期経営計画 2027』を策定しました。当中計は、創業60周年を迎える2028年度には、売上高1兆円の大台を目指す長期構想のもと、計画最終年度の2027年度には、既存事業である半導体・電子部品の商社ビジネスおよびものづくりのEMSビジネスを中心としたオーガニック成長で「売上高7,000億円、営業利益350億円」、この上にM&Aや新規事業の創出などインオーガニック成長を積み上げて、「売上高8,000億円、営業利益360億円」をミニマムターゲットとしています。
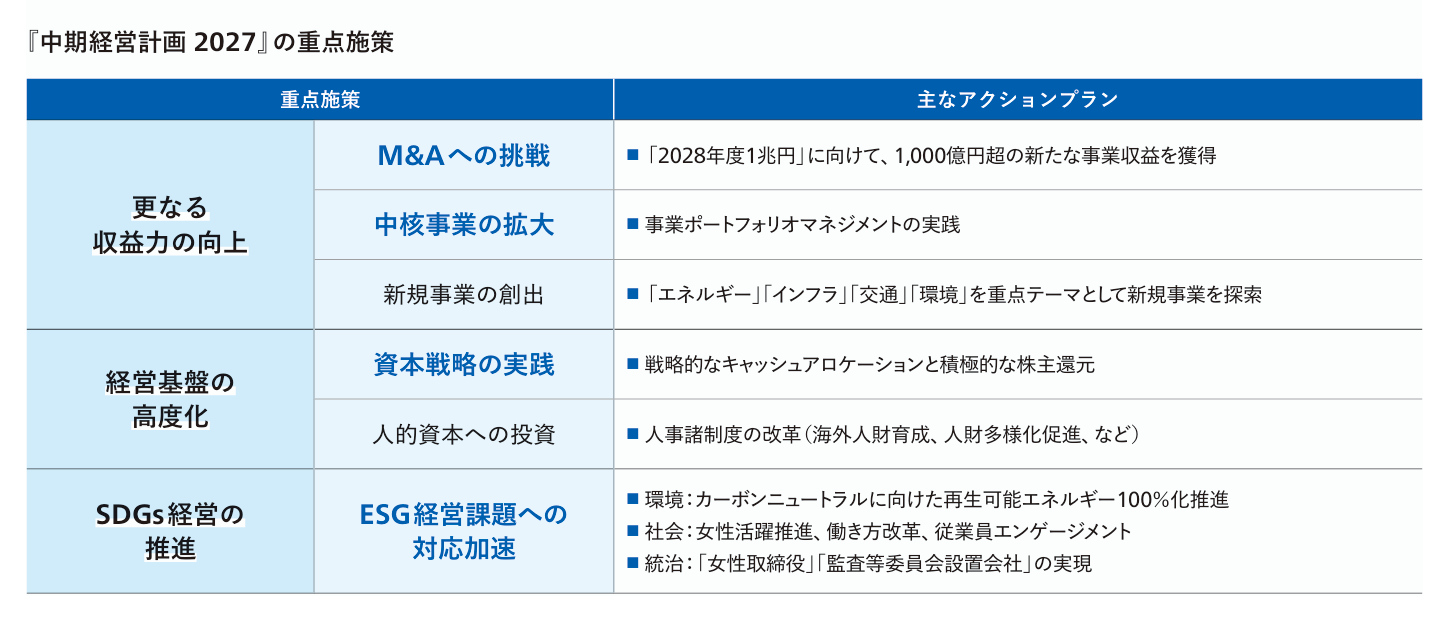
そして、2025年の統合レポートでもご報告しましたが、当中計は、基本方針として、「収益性と資本効率を重視した経営により、企業価値を高める」と定め、重点施策を3つの大項目、6つの中項目に括り(下記「『中期経営計画 2027』の重点施策」参照)、それぞれアクションプランを展開しています。ここでは、その中から、「M&Aへの挑戦」「中核事業の拡大」「資本戦略の実践」「ESG経営課題への対応加速」の4点に絞って、初年度の成果をご報告いたします。

➢M&Aへの挑戦
当社は、2025年、同業の半導体商社である協栄産業株式会社を連結子会社化しました。買収スキームは、第1ステップとして、7月に株式公開買付けを実施し連結子会社化、第2ステップとして、株式併合および上場廃止、そして最終ステップとして、11月7日付で三菱電機が保有する株式を全株取得し、当社の完全子会社としました。本買収には総額107億円を投じた一方、特別利益に負ののれん発生益77億97百万円を計上しました。今回の買収を通して、両社の主力事業である半導体や電子デバイス販売の規模が拡大することは当然ですが、これまで当社グループでは手がけてこなかった「産業機器システム」や、約400人のITエンジニアを抱える「システム開発力」が、新たに当社グループに加わることで、今後のシナジー展開に大いに期待しています。
➢中核事業の拡大
当社のEMS事業は、どの国・地域においても「お客様に寄り添って」が基本方針であり、基本戦略です。これまで当社が各地域で手がけてきた設備投資・能力増強を3つのステージに区分けしてみましたが、これらはいずれもお客様からの要請に基づいたものばかりです。
「ステージⅠ」は、私が社長に就任した2014年から取り組んだ「利益重視の経営」の最重要課題として、収益力向上の原動力となるEMS事業の成長を企図して海外工場を積極展開した「拡大期」でした。
「ステージⅡ」は、これまで設備投資を行った国・地域における能力拡充や救済型M&Aによる国内生産能力の増強に努めた「拡充期」でした。
そして、「ステージⅢ」は、当社初となるメキシコでの土地・建物取得による大型投資、シンガポールでは自社開発のSMT機器『HATTEN』の外販も視野に入れたショールーム型複合施設の開設、インドでは現地パートナー企業との合弁事業など、EMS事業の将来を見据えて新しいチャレンジに取り組む「発展期」に入りました。
これまで、販売機会を逃さない「消費地生産」の動き、米中貿易問題に端を発した「脱中国生産」の動き、円安に対応した「国内生産回帰」の動きなどを追い風にして、当社グループはEMS事業を成長させてきました。今後も、当社の強みであるグローバル生産体制をさらに強化することで、これらの顧客ニーズに対して、迅速かつ柔軟に対応し、事業拡大を続けてまいります。

➢資本戦略の実践
「資本戦略の実践」については、当期に実施した株主還元についてご説明いたします。当中計では、これまでの還元方針を見直しました。大きくは、3つの骨子があります。
一つ目が、業績に連動した配当成長の目安としての「配当性向30%~40%」です。従来方針では「25%~35%」でしたので、上限・下限をそれぞれ5%引き上げました。
二つ目が、安定配当の目安として「DOE(株主資本配当率)4%」を新たに導入しました。そして最後が、機動的な還元施策として「特別配当・自社株買い」です。
「自社株買い」につきましては、昨年8月に、取引銀行4行が保有する492万株すべてを144億円で取得し、同時に全株消却しました。これは発行済株式総数の9.4%に当たります。また、「特別配当」につきましては、業績予想の上方修正に併せて、2025年8月、2026年2月に配当修正を二度行い、最終的に特別配当は30円実施し、当期の1株当たり配当金は140円とさせていただきました。前期実績、期初予想から30円増配となります。なお、負ののれん発生益の影響を除いた配当性向で30.3%、DOEは4.6%になります。
➢ESG経営課題への対応加速
最後に、「ESG経営課題への対応加速」につきましては、これまで取り組んできましたガバナンス改革についてご報告いたします。
当社は1968年に塚本勲が創業し、2007年からは塚本外茂久が二代目社長となり、2014年からは私が三代目の社長を務めております。
私の代になってこの間の大きなガバナンス改革としては、創業来続いていた監査役設置会社から、昨年、「監査等委員会設置会社」へ移行したことだと思います。これに伴って、社外取締役は監査等委員の取締役3名を含め6名に増え、うち1名は女性取締役が選任されました。
このように、コーポレート・ガバナンス体制のさらなる強化により、加速する事業環境の変化のもと、引き続き当社グループの企業価値向上に努めてまいります。社外取締役の比率は50%であり、過半数には至っていません。また、女性取締役はまだ1名です。このあたりが、当中計期間中に実現すべき課題と認識しています。

➢新光商事のTOB
当社は、2026年8月、同業の半導体商社である新光商事株式会社を株式公開買付けによって連結子会社化しました。買付期間を3回延長するなど想定より時間を要しましたが、買付価格を変更することなく、当初の目論見どおりの成果をあげることができました。今回の買収の狙いは3点あります。
一つ目は、「創業60周年には1兆円」の当社のビジョン実現に向けて、M&Aを加速することです。
二つ目は、同社が持つLSIデザインセンター、そこで働く300人超のエンジニアリソースを共有し、グループバリューチェーンの最上流における設計・開発力を大幅に強化することです。
三つ目は、当社が持つEMS生産インフラを共有・活用して、同社が産業機器分野等でアウトソース展開しているアッセンブリ事業の付加価値を一層高めることです。
特に、ソフトウェア系エンジニアは、協栄産業のグループ化によって400人獲得しましたし、今回の新光商事から、さらに300人が加わります。加賀電子や加賀FEIのエンジニアも加えますと、恐らく、グループ全体では1千人近い規模になります。この業界最大級の「技術者資本」を起点に、高付加価値なマネタイズへの転換を図り、グループ全体の収益力を極大化していく考えです。
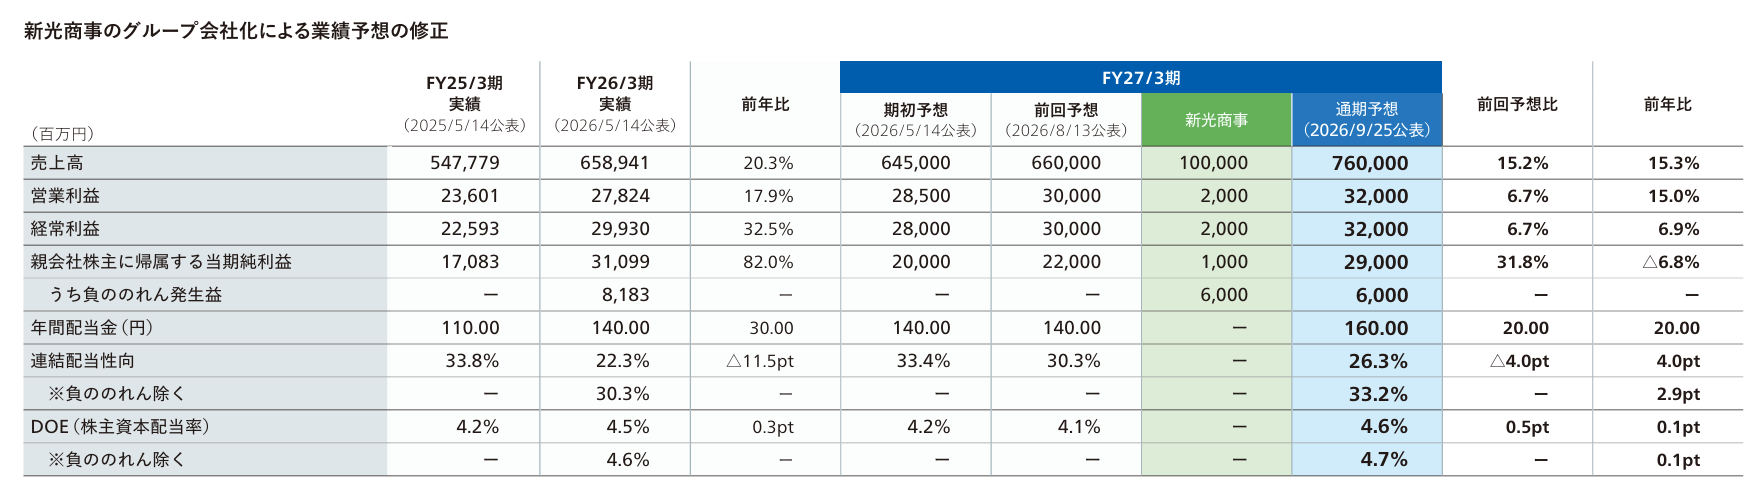
2027年3月期第1四半期決算発表の際、通期業績予想を上方修正しましたが、本公開買付けに当初想定を上回る期間を要したため、同社の業績見通しおよび取得にともなう会計処理に関する精査が間に合わず、残念ながら、この買収影響の反映はできませんでした。
このレポートの原稿の締め切りギリギリになりましたが、9月25日に、第1四半期決算で発表した前回予想に買収影響を織り込んだ形で当期2度目の業績修正を発表いたしました。併せて、配当予想も増配修正いたしました。足元の業績進捗も、引き続き、社内計画に対して上振れ基調で推移しており、私としては、中期経営計画の経営目標達成も射程圏に入ったものと、大きな手応えを感じているところです。
1兆円企業への道筋を確かなものにするため、これからも私は有言実行のマネジメントに徹します。