


2026年3月期は、収益性と資本効率の両面で非常に良い成果を上げることができました。売上高からすべての段階利益まで二桁の増収増益となり、特に売上高と当期純利益は3期ぶりに過去最高を更新しました。売上高は6,589億円、営業利益は278億円、当期純利益は310億円、営業利益は前期比17.9%増となりました。『中期経営計画 2027』の初年度として、非常に良いスタートが切れたと認識しています。
収益性の面では、営業利益率は前年並みの4.2%となりました。当社より営業利益率が相対的に低かった協栄産業がグループに加わった後も4%台を維持できていることを高く評価しています。営業利益率の高さは加賀電子の強みであり、中計最終年度の目標である売上高8,000億円、営業利益360億円、営業利益率5.0%に向けて、利益率を下げず、いかに高めていくかに注力しています。その基盤づくりという意味でも、初年度は順調なスタートを切ることができたと考えています。
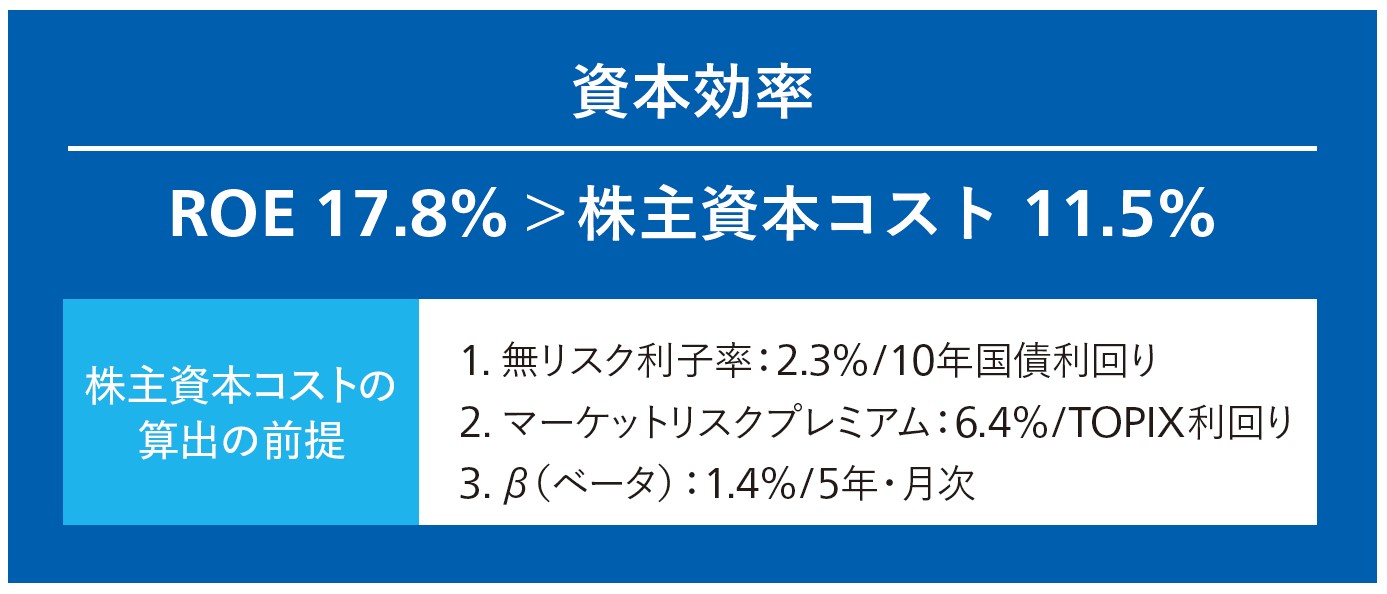
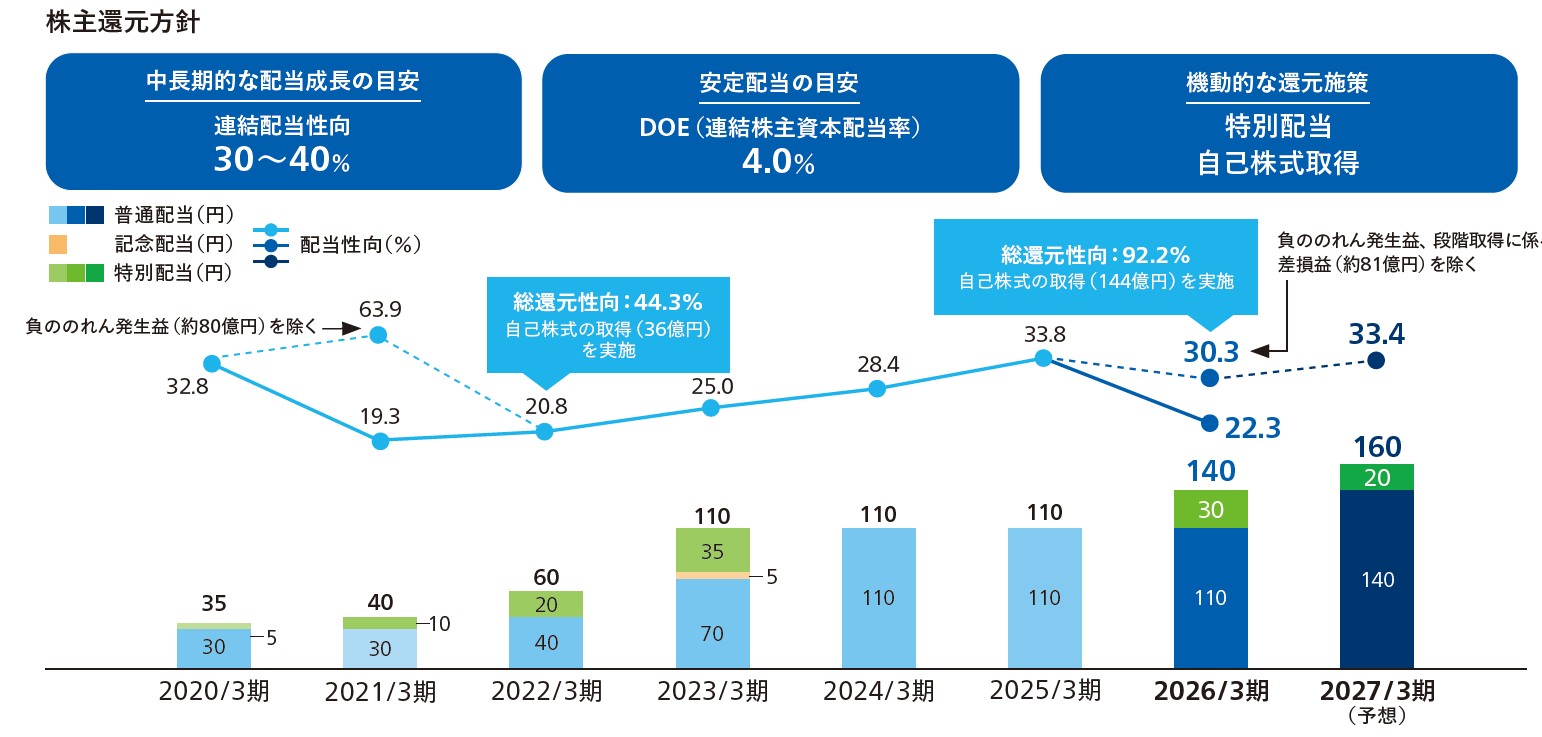
資本効率の面では、ROEが17.8%となり、中計で掲げる「安定的に12%以上」という目標を大きく上回りました。株主還元についても、自己株式の取得と取得株式の全数消却、さらには増配を行い、資本効率の向上と株主還元を両立できたと考えています。
一方、業績にはメモリ需給のひっ迫による市場の追い風や、協栄産業の買収に伴う負ののれん発生益など、一過性の要因も含まれています。こうした要因に頼らず、通常のビジネスサイクルの中で高い営業利益率を確保し、中計最終年度の目標である5.0%の達成に向けて収益力をさらに高めていくことが重要だと考えています。
統合レポート CFOメッセージ
メモリ不足による追い風は、いつまでも続くわけではありません。追い風がなくても営業利益率を高められるよう、協栄産業の商材を加賀電子のワールドワイドな販路で販売することや、協栄産業の技術力を加賀電子のほかのグループ会社の売上につなげることなど、シナジーをどれだけ高められるかが重要です。1足す1を2ではなく、3にも4にもするということです。
ただ、2026年3月期におけるシナジー効果については、協栄産業のグループ入りからまだ日が浅く、クロスセルなどを定量的に評価するにはなお時間を要すると考えています。今後は、協栄産業および新光商事の事業計画や収益見通しをしっかりモニタリングするとともに、PMIを着実に進めることで、投資効果の最大化を図っていきます。
私は、これまで樫村(2005年買収、現:加賀ソルネット)や富士通エレクトロニクス(2019年買収、現:加賀FEI)など、新しくグループ入りした会社のPMIに関わってきました。その経験からPMIを成功に導くうえで重要なのは、グループ入りした会社の社員との信頼関係構築と、異なる企業文化をいかにすり合わせていくかということです。M&Aは、システムを一緒にして終わりではありません。新しく加わった会社の皆さんが、加賀電子グループの一員として自分たちの未来を描けなければ、グループとしての力は発揮できないと思います。
まずは、その会社が歩んできた歴史や企業文化、強みをよく理解するとともに、加賀電子グループの歴史や文化、強みも理解してもらう。互いを尊重しながら価値観をすり合わせ、共通の目標を見出す。そのプロセスがPMIで最も大事だと考えています。一方で、グループとして必ず共有すべき理念や行動指針もあります。こうした考え方を共有することで一体感が生まれ、その先にシナジーが高まっていく。まずは、お互いの価値観や企業文化への理解を深めることが大切だと思っています。また、PMIを進めるのは人です。双方の経営層や事業部長、部長クラスなどの中核人財が率先してコミュニケーションを取り、グループ全体の将来ビジョンを共有することが重要だと思っています。
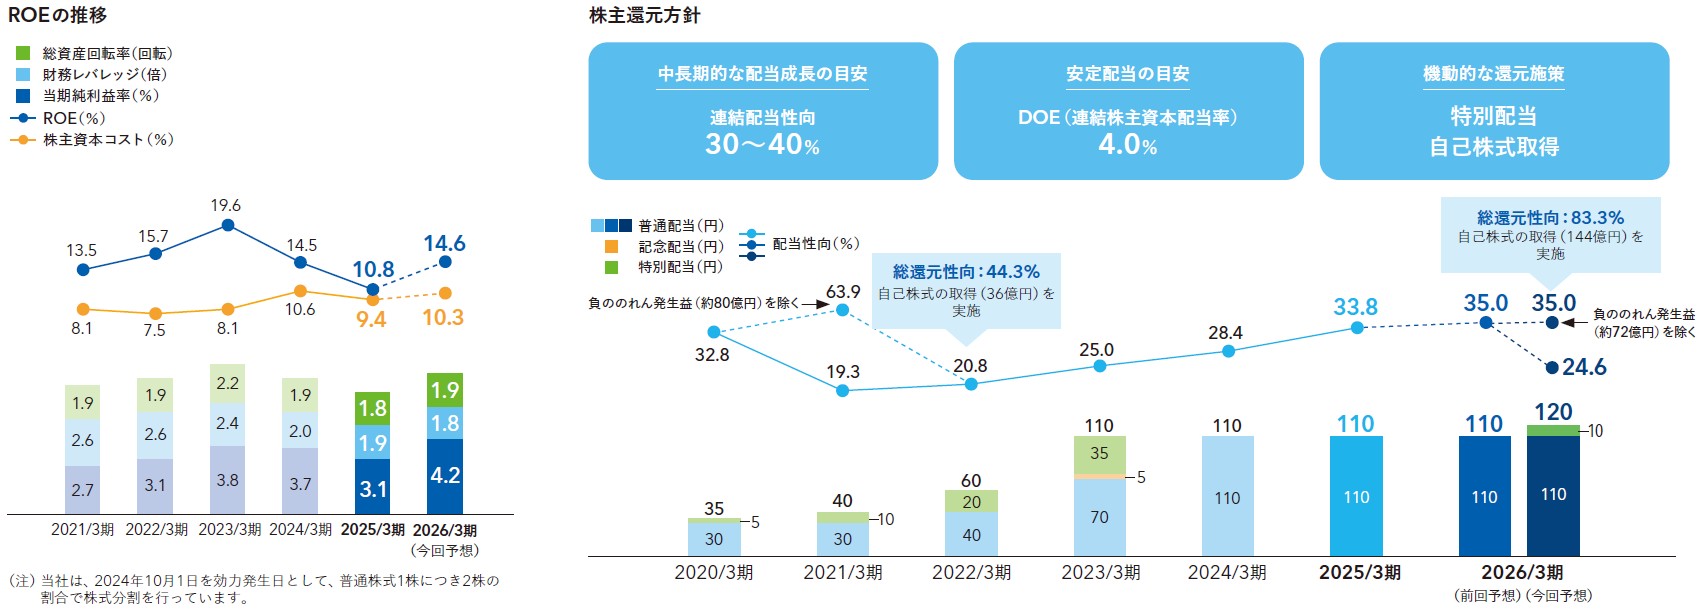
中計のキャッシュアロケーションでは、獲得した資金を成長投資と株主還元に振り向ける方針を示しています。資金や資本力をそのまま置いておくのではなく、次の成長に向けて投資していくことを、財務として支えていきたいと思っています。
重要なのは、投下した資金がリターンとして確実に回収できているかを見守ることです。投資によって自己資本比率が一時的に下がることはあり得ますが、リターンを刈り取り、営業キャッシュ・フローを押し上げ、戻ってきた資金を次の成長投資に回す。この循環を続けなければ、持続的な成長にはつながらないと思います。
同時に、財務基盤の維持にも十分注視していく必要があります。信用力が低下すれば、次に資金を借りる際の負債コストが上がる可能性があります。財務の健全性を維持しながら、成長投資と株主還元を行う。そのバランスをきちっと見ながら進めていきたいと考えています。こうした財務運営の健全性を判断するうえでは、自己資本比率も重要な指標の一つと考えております。成長投資に必要な財務余力と資金調達力の双方を確保する観点から、自己資本比率は40%から50%程度のレンジが適正なレベルだと考えています。
『中期経営計画 2027』では、「ROE12%以上」の目標を掲げています。中計初年度である2026年3月期はROE17.8%となりました。ただし、当期純利益には協栄産業の買収に伴う負ののれん発生益(77億97百万円)および政策保有株式縮減に伴う投資有価証券売却益(約16億円)も含まれているため、2026年3月期のROEには一過性要因の影響があると認識しています。
このため、17.8%という単年度の水準だけを見るのではなく、一過性要因を除いた基礎的な収益力を高め、中計で掲げるROE12%以上を安定的に確保していくことが欠かせません。投資のリターンを回収し、収益力をさらに高めていくことが本筋であり、負債を増やしてレバレッジを効かせることはあくまで副次的な手段だと考えています。
PBRについては、当社の成長性を投資家の皆様に適正に評価していただくことが重要です。そのためには、会社の取り組みを積極的かつ分かりやすく開示し、正しく理解していただく必要があります。また、利益をため込むだけではなく、キャッシュアロケーションに基づいて投資と還元に振り向け、適正な自己資本比率と財務基盤を維持しながら、積極的な投資と還元をバランス良く行うことが大切です。PBRについては、現状の1倍以上の水準を維持することは当然のこととして、持続的な利益成長や資本効率の向上、適切な株主還元を通じて、市場からの評価をさらに高めていきたいと考えています。
グループ全体で資金をより効率的に活用していくことは、今後の重要なテーマの一つです。海外子会社からの配当を活用した資金還流を進めるとともに、新光商事についても資金繰りや運転資金の状況を精査し、グループ全体の資金効率向上につなげていきます。
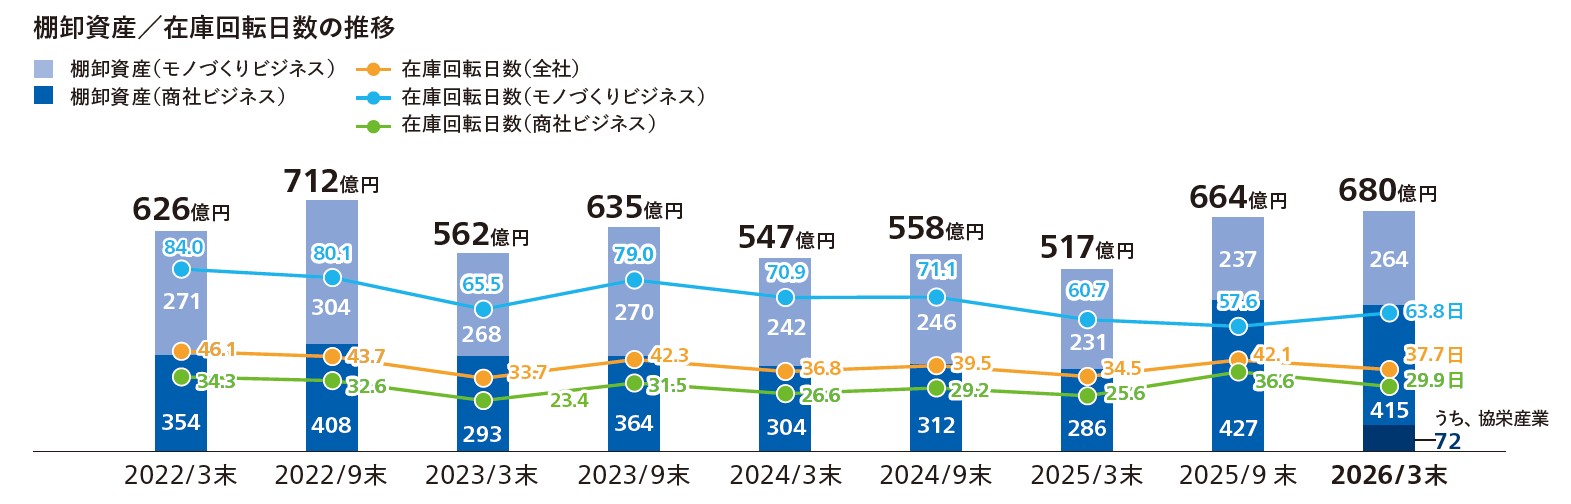
その観点から足元を振り返ると、2026年3月期の営業キャッシュ・フローは24億円の支出となりました。営業利益は順調に伸びましたが、期末にかけての大口のスポット販売に伴う売上債権の増加と、協栄産業の連結化に伴う売上債権および棚卸資産の増加が主な要因です。
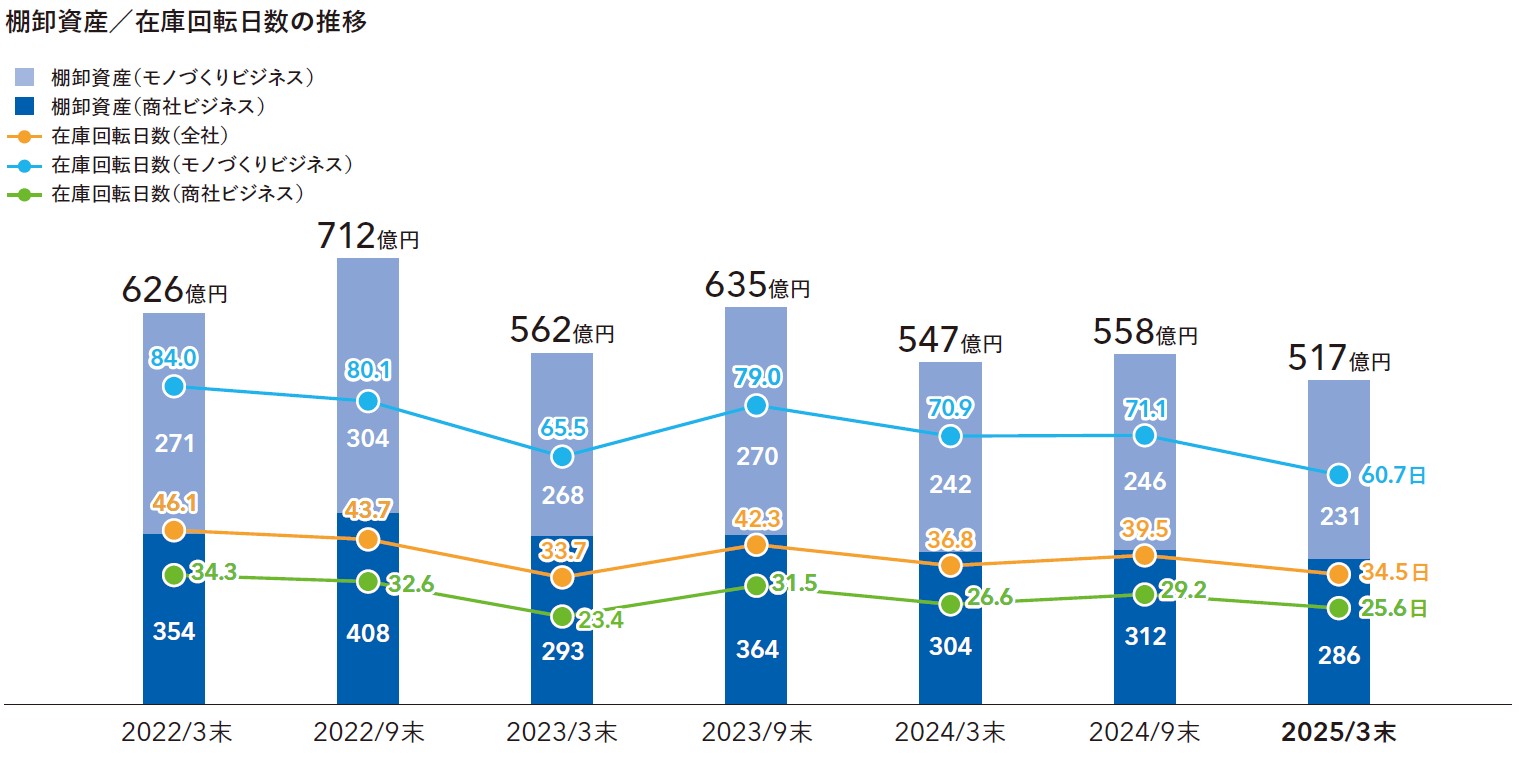
加賀電子には、古くから「在庫は罪の子」という考え方があります。運転資金の乏しかった創業当時、注文を受けてから都度発注していたことから生まれた言葉で、のちに「受発注の原則」へと進化しました。在庫が増え、回収が遅くなれば、その分だけ資金繰りが悪化します。営業キャッシュ・フロー600億円という中期経営計画の想定も、在庫や売掛金に資金が滞留すれば、その分だけ目減りしてしまいます。協栄産業、新光商事という事業特性の異なる会社がグループに加わるなかで、この在庫や早期回収に対する考え方をグループ全体に浸透させていくことが、これからの課題だと考えています。
グループ規模の拡大に伴い、在庫や売上債権の絶対額が増加することはありますが、重要なのは売上規模に見合った水準で管理され、キャッシュの回収期間が長期化していないかを確認することです。そのため、絶対額だけを見るのではなく、「棚卸資産回転日数」や「キャッシュ・コンバージョン・サイクル(CCC)」といった共通の物差しで各社の状況を継続的に見ていきます。そのうえで、各社の事業特性も踏まえながら、グループ全体として運転資本をどう管理していくか、その枠組みを整えていきます。
利益を拡大するだけでなく、それを着実にキャッシュへ転換していくためには、在庫の適正化と回転効率の向上が欠かせません。投資のリターンをキャッシュとして確実に回収し、次の成長投資や株主還元につなげるため、グループ規模が拡大するなかでも運転資本の効率化を進めていきます。
加賀電子には古くから「低利益販売稟議」という制度があります。 これは粗利率が一定水準を下回る取引について事前承認を求める制度であり、収益性を意識した経営を支える当社独自の仕組みです。この制度の背景には、適正な利益を確保することで、事業基盤の強化や人財への投資を継続していくという考え方があります。この制度が導入された当時の販管費率をもとに基準値を定め、利益率とコスト構造のバランスを意識した経営が行われてきました。
もちろん、経費削減の取り組みも重要です。しかし、当社では単にコストを抑えることだけを追求するのではなく、必要な人財投資や事業投資を行いながら、それを支える収益力を確保することを重視しています。こうした考え方は、安定した収益基盤を維持し、成長投資や株主還元を継続していくための土台となっています。グループ規模が拡大するなかでも、適正な利益を確保しながら持続的な成長を目指す姿勢は変わりません。
当社の利益率が業界内で高水準にある原点は、「使いたかったら、それ以上稼ぐ」という当社独特の文化によるものだと思います。